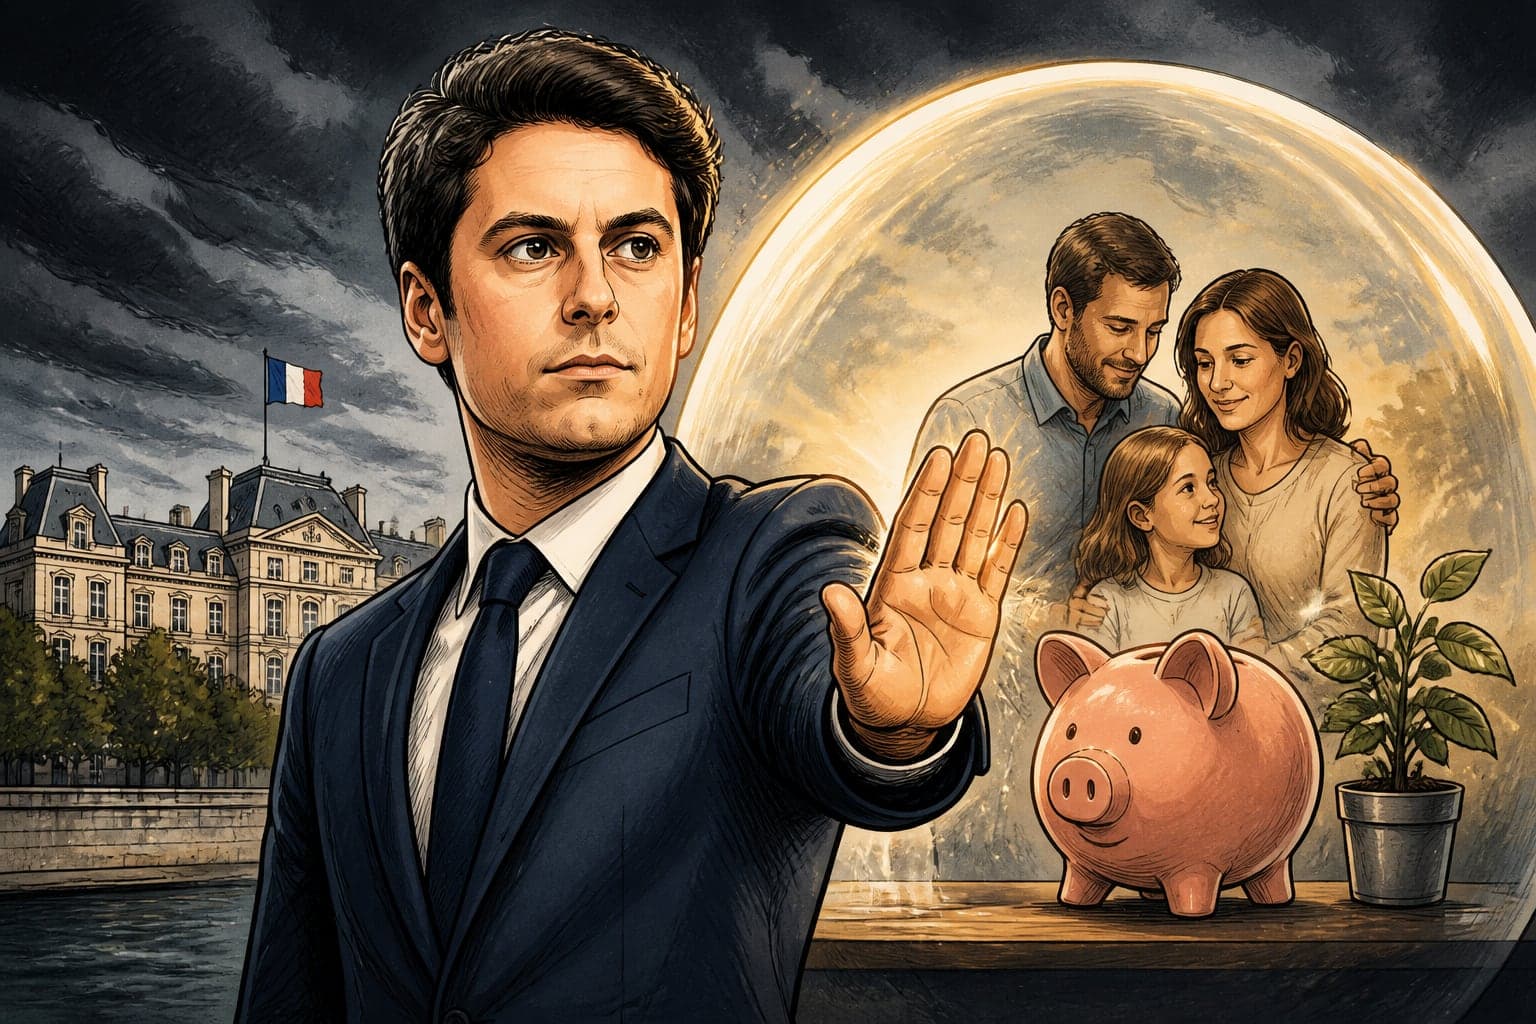
Devant un parterre d’épargnants réunis à Paris, Gabriel Attal a posé un jalon budgétaire et électoral de premier plan. Invité à s'exprimer lors de la 10e édition des Assises de l’Afer (Association française d'épargne et de retraite), l'ancien Premier ministre et figure de proue du parti présidentiel a formulé un engagement solennel : en cas de victoire lors de la prochaine course à l'Élysée, il ne touchera pas au cadre fiscal de l'assurance-vie. Cette prise de parole, relayée par BFMTV Politique, marque une étape stratégique dans l'élaboration de son programme en matière d'économie et de gestion des finances des ménages.
Une promesse de stabilité fiscale face aux épargnants
S'adressant directement aux adhérents de la principale fédération d'épargnants de l'Hexagone, Gabriel Attal a cherché à dissiper les craintes qui entourent régulièrement ce produit financier. Alors que l'état des finances publiques et le niveau record du déficit budgétaire alimentent les spéculations sur de futurs ajustements fiscaux, le dirigeant macroniste a tenu à rassurer. Pour lui, la confiance des particuliers repose avant tout sur la lisibilité et la stabilité des règles du jeu dans la durée.
Comme l'a souligné l'intervention captée par BFMTV Politique, le prétendant du camp présidentiel estime que la fiscalité pesant sur les contrats d'assurance-vie ne saurait devenir une variable d'ajustement pour renflouer les caisses publiques. En garantissant le statu quo, Gabriel Attal trace une ligne claire : protéger les détenteurs d'actifs financiers contre toute rétroactivité ou alourdissement fiscal inopiné.
Cette prise de position s'inscrit au cœur d'un calendrier où les prétendants se positionnent de plus en plus précisément. Alors que les états-majors ajustent leur stratégie selon le calendrier menant au scrutin national, les propositions programmatiques commencent à cristalliser les clivages idéologiques.
L'assurance-vie, enjeu électoral et symbole des classes moyennes
L’assurance-vie occupe une place singulière dans le patrimoine des Français. Souvent qualifiée de « placement préféré » des ménages aux côtés du Livret A, elle totalise plus de 1 900 milliards d’euros d’encours et concerne près de 18 millions de souscripteurs. L'enjeu dépasse donc largement les cercles de la haute finance pour toucher une part significative de la population, des retraités prévoyants aux ménages issus des classes moyennes et supérieures désireux de préparer leur succession.
Politiquement, aborder ce dossier est hautement stratégique pour tout prétendant issu du bloc central. Les électeurs détenteurs de ce type de contrat constituent traditionnellement un électorat assidu aux urnes, particulièrement attentif à la protection de son capital. En adressant ce signal direct aux épargnants, Gabriel Attal cherche à consolider le socle électoral historique du macronisme, qui s'est en partie bâti sur la promesse de modération fiscale et d'incitation à l'investissement.
Pour les différents candidats déclarés ou pressentis, la question patrimoniale représente un test de crédibilité. Le choix d'ériger l'assurance-vie en sanctuaire illustre la volonté de séduire des électeurs souvent tentés par les discours d'opposition de droite, tout en se distinguant des formations de gauche qui plaident régulièrement pour une imposition renforcée des successions et des revenus financiers.
L'équation complexe de la dette et des finances publiques
Cette promesse intervient toutefois dans un climat budgétaire particulièrement dégradé. La France fait face à une procédure pour déficit excessif au niveau européen, contraignant l'exécutif à chercher des économies structurelles et des recettes pérennes. Dans ce contexte, exclure a priori toute hausse de la fiscalité sur un tel gisement d'épargne suscite des interrogations sur la cohérence d'ensemble du projet économique.
D'un point de vue de politique économique, Gabriel Attal défend une vision de l'offre où l'épargne doit être incitée à irriguer les entreprises plutôt qu'à être ponctionnée par l'impôt. Selon cette ligne, fragiliser l'assurance-vie risquerait de provoquer une fuite des capitaux ou un attentisme dommageable pour le financement de l'économie réelle, notamment en ce qui concerne la transition écologique et l'innovation technologique.
Néanmoins, les détracteurs d'une telle sanctuarisation ne manqueront pas de souligner l'ampleur des efforts demandés par ailleurs aux contribuables et aux services publics. Si l'assurance-vie demeure intouchable, quelles seront les contreparties budgétaires envisagées ? La question de la soutenabilité de ces engagements restera l'un des thèmes centraux des débats télévisés et des analyses comparatives de programmes au fur et à mesure que la campagne s'intensifiera.
Un positionnement scruté dans les intentions de vote
Alors que les sondages testent déjà diverses configurations pour le premier tour de la présidentielle, cette prise de parole devant l'Afer s'analyse comme une tentative de reprise d'initiative thématique. En s'emparant d'un sujet concret du quotidien économique des Français, Gabriel Attal entend démontrer qu'il possède une vision pragmatique, capable de parler au portefeuille des citoyens tout en affichant un profil gestionnaire.
Les réactions des autres forces politiques permettront de mesurer l'impact de cette annonce. Entre ceux qui y verront un gage indispensable de stabilité et ceux qui dénonceront un traitement de faveur pour les ménages aisés, le débat sur l'épargne et sa contribution au redressement national est désormais bel et bien ouvert.
Sources
Synthèse éditoriale Élections 2027.
Rubrique : Candidats
À lire aussi
Gabriel Attal : son opération « 1 000 bistrots » peine à convaincre
États-Unis d’Europe : Attal propose un référendum inédit pour bousculer 2027
Gabriel Attal lance « 1 000 bistrots » face aux critiques et à Édouard Philippe
Gabriel Attal dévoile son équipe et cible Édouard Philippe
Gabriel Attal dévoile son commando pour la présidentielle
Gabriel Attal critiqué sur sa stratégie d’image pour 2027